
Imagem gerada por IA
Juros caem no Brasil e sobem nos EUA, reduzindo diferença entre as taxas
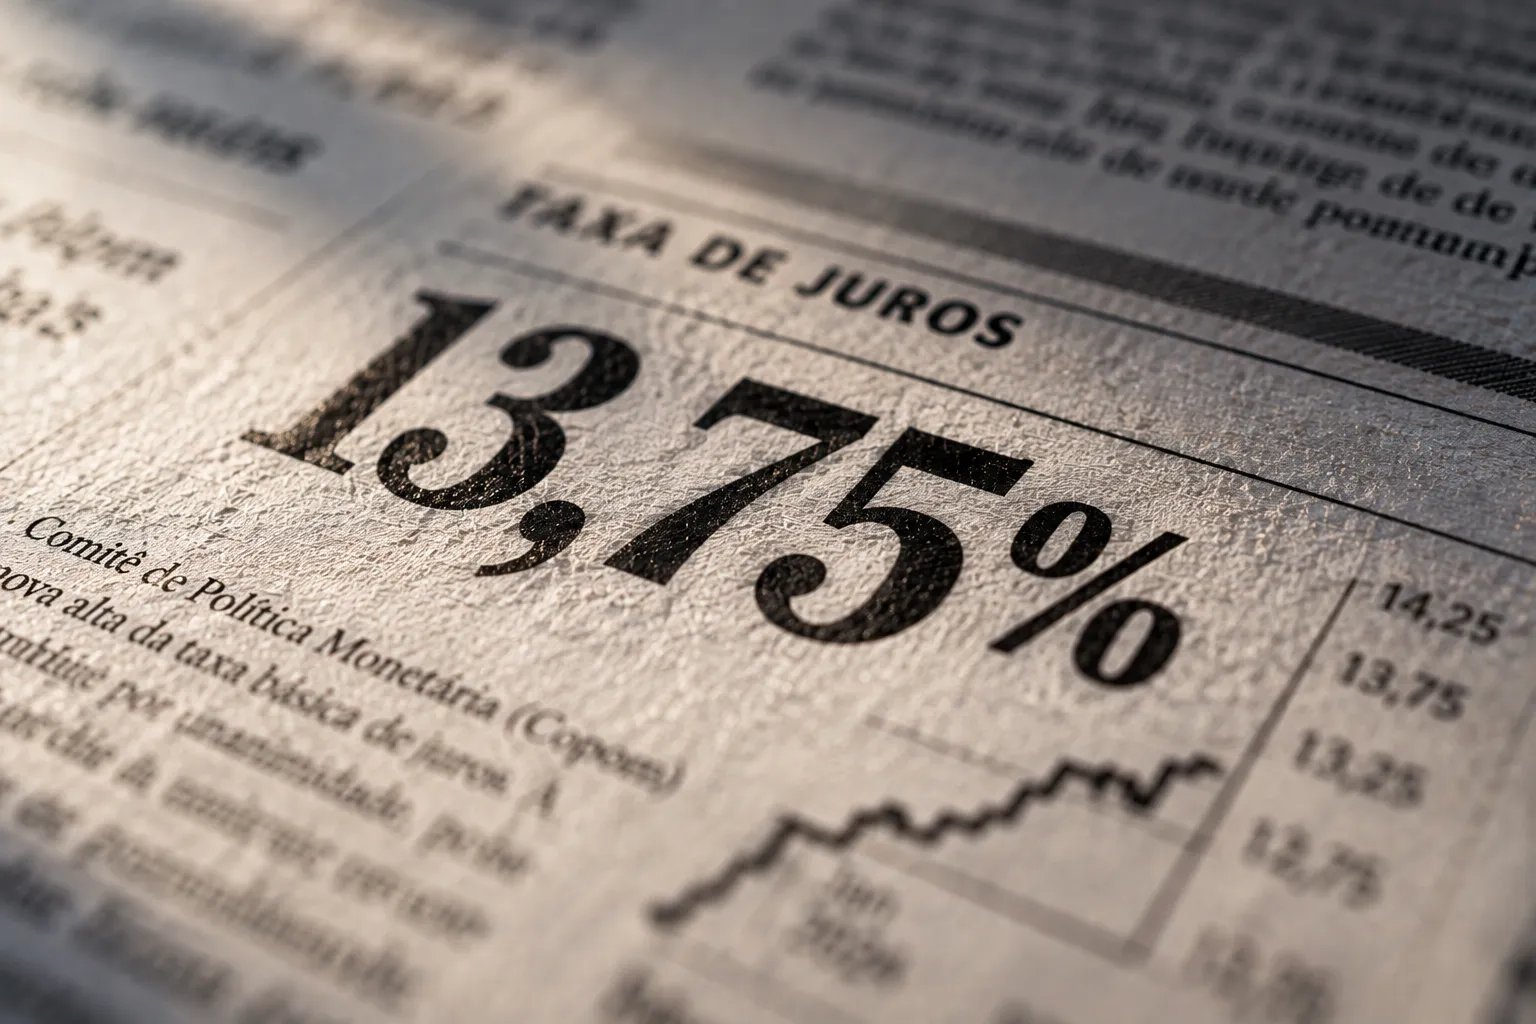
Brasil e Estados Unidos adotaram direções opostas para os juros na Superquarta desta quarta-feira (16). O Comitê de Política Monetária (Copom) reduziu a Selic em 0,25 ponto percentual, de 14% para 13,75% ao ano, enquanto o Federal Reserve (Fed) elevou a taxa americana na mesma magnitude, para a faixa de 3,75% a 4%.
A decisão do Copom foi unânime e representou o quinto corte consecutivo da Selic, conforme o G1. Nos Estados Unidos, a elevação dos juros também foi aprovada por unanimidade e marcou a primeira alta desde julho de 2023,. Considerando o teto da taxa americana, a combinação das duas decisões reduziu de 10 para 9,75 pontos percentuais a diferença entre as taxas básicas de Brasil e Estados Unidos.
Ao justificar a decisão, o Copom afirmou que o corte “é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante”.
O comitê informou que os indicadores divulgados desde a reunião anterior mostram “uma moderação gradual da atividade econômica, principalmente em setores mais cíclicos”, embora a atividade permaneça resiliente e o mercado de trabalho continue aquecido.
O Banco Central também destacou que a inflação cheia e a média das medidas subjacentes desaceleraram e estão abaixo do limite superior do intervalo de tolerância, mas permanecem acima da meta. Apesar da melhora recente dos indicadores de inflação, o Copom manteve uma postura cautelosa. O comitê afirmou que continua acompanhando os efeitos da política fiscal sobre a política monetária e os ativos financeiros, conforme o G1.
O cenário externo também permanece entre os fatores de atenção do Banco Central. Segundo o G1, o Copom destacou as incertezas relacionadas aos conflitos no Oriente Médio e à política monetária de economias avançadas e afirmou que esse ambiente exige cautela dos países emergentes diante da volatilidade dos preços de ativos e commodities.
A decisão ocorreu em um ambiente de “desaceleração da atividade econômica, inflação mais comportada e estabilidade do câmbio”. Segundo a publicação, esse conjunto de fatores abre espaço para a continuidade do ciclo de redução dos juros no Brasil.
Matheus Rosignoli, da área de Macroeconomia do Banco Safra, também avaliou que o cenário permite a continuidade do ciclo de cortes, embora permaneçam incertezas domésticas e externas. “O conjunto de variáveis permite a continuidade do ciclo”, afirmou Rosignoli, conforme publicado pelo portal O especialista, do Banco Safra.
Entre os indicadores acompanhados estão a moderação do consumo, a trajetória da inflação e o comportamento da taxa de câmbio, segundo O Especialista.
Fed eleva juros pela primeira vez desde 2023
Enquanto o Brasil reduziu a Selic, o Federal Reserve elevou os juros americanos em 0,25 ponto percentual, para a faixa de 3,75% a 4% ao ano. A decisão marcou a primeira alta dos juros nos Estados Unidos desde julho de 2023 e interrompeu uma sequência de cinco reuniões consecutivas com a taxa inalterada.
A combinação entre a redução da Selic e a elevação dos juros americanos diminuiu a diferença entre as taxas básicas dos dois países. Considerando o teto da faixa estabelecida pelo Fed, o diferencial passou de 10 para 9,75 pontos percentuais.
Juros mais elevados nos Estados Unidos podem aumentar a atratividade dos títulos americanos, fortalecer o dólar e exercer pressão sobre moedas de países emergentes. O Banco Safra avalia, no entanto, que a alta dos juros americanos não deve alterar o ciclo de redução da Selic no Brasil, diante das condições domésticas que sustentam a flexibilização monetária.
Safra prevê novos cortes da Selic
O Banco Safra projeta que a Selic encerre 2026 em 13,25% ao ano. A instituição prevê novas reduções em 2027, até a taxa alcançar 11% ao ano em meados do período. O Safra também mantém projeção de crescimento de 1,9% para o Produto Interno Bruto (PIB) brasileiro em 2026 e de 1,4% em 2027, conforme O Especialista.
Segundo a publicação, o cenário considera a continuidade da desaceleração da economia brasileira nos próximos trimestres, os efeitos defasados de uma política monetária ainda contracionista e a perda de impulso dos estímulos que sustentaram a atividade no início do ano.
O Banco Safra também destaca que os próximos passos da política monetária dependerão da evolução dos dados. Entre os fatores acompanhados estão atividade econômica, inflação e câmbio, além das incertezas domésticas e externas.
FUP Explica
A Superquarta de setembro de 2026 importa porque ela marca, ao mesmo tempo, a aceleração de dois ciclos opostos nas duas maiores economias do mundo, e a combinação dos dois movimentos cria tensões que vão além da decisão de cada banco central isoladamente. O diferencial de juros entre Brasil e EUA encolheu para 9,75 pontos percentuais, e isso enfraquece o carry trade, a estratégia pela qual investidores captam dinheiro barato lá fora para aplicar em renda fixa brasileira.
Menos carry trade significa menor entrada de dólares no país e, potencialmente, pressão sobre o câmbio, embora Magno, da AW Capital, avalie que o mercado já havia precificado os movimentos e que o impacto imediato tende a ser contido.
No campo doméstico, o ciclo de cortes da Selic tem efeito direto sobre quem tem dívida e sobre quem investe. Para o tomador de crédito, juros menores reduzem o custo do financiamento ao longo do tempo, ainda que a transmissão para as taxas bancárias seja gradual. Para o investidor, a lógica muda: quem ficou em pós-fixados nos últimos anos capturou bem a alta da Selic, mas agora começa a perder rendimento relativo a cada corte. Prefixados e IPCA+ de prazo mais longo passam a fazer mais sentido para quem quer travar taxas ainda elevadas antes que o ciclo avance mais.
O risco que os especialistas apontam é que o espaço para novos cortes não está garantido. As expectativas de inflação para 2026, 2027 e 2028 seguem acima da meta de 3%, o Fed sinalizou mais uma alta no ano e o cenário fiscal doméstico permanece como variável de atenção do próprio Copom. Se qualquer um desses vetores piorar, a pausa que o BTG Pactual projeta para novembro pode se transformar em interrupção mais prolongada do ciclo.