Imagem gerada por IA
Petróleo perto de US$ 100, juros acima de 5% e dólar pressionam início de outubro
Inflação americana abaixo do esperado reduziu apostas em nova alta do Fed, mas mercado segue atento ao custo da energia, aos Treasuries e ao payroll dos Estados Unidos
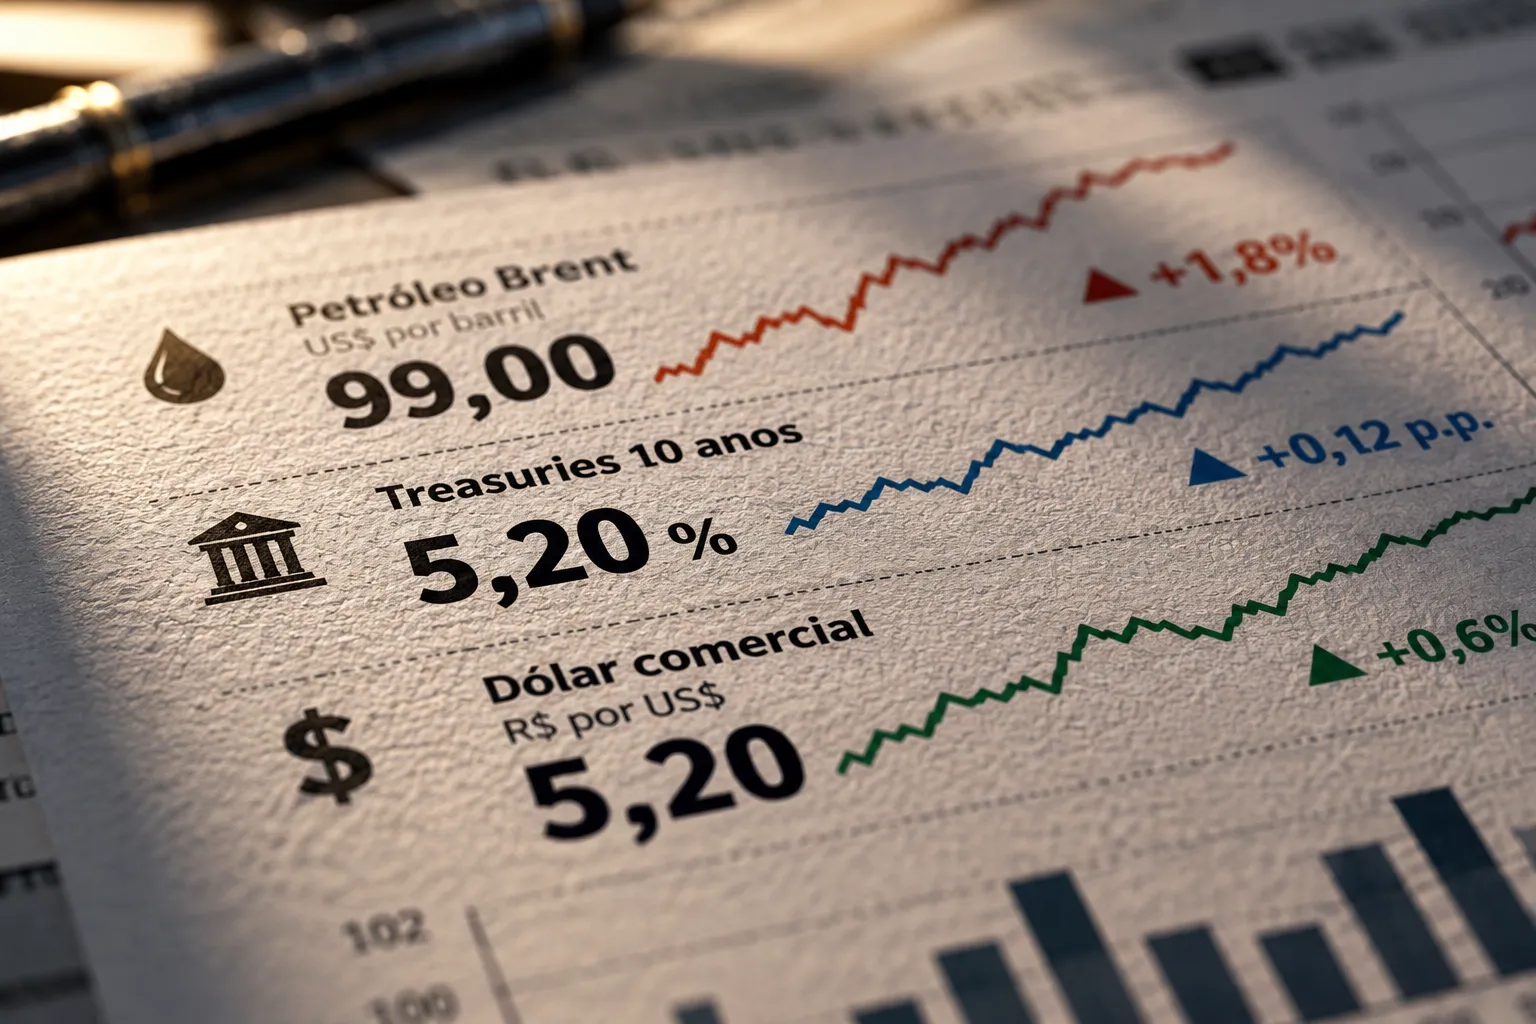
Outubro começou com três preços concentrando as atenções dos mercados: petróleo próximo de US$ 100, rendimento dos títulos de dez anos dos Estados Unidos acima de 5% e dólar na faixa de R$ 5,20. A combinação mantém investidores em alerta nesta sexta-feira (2), mesmo depois de dados de inflação americana abaixo do esperado reduzirem as apostas em uma nova alta de juros pelo Federal Reserve neste mês.
No Brasil, o cenário externo se soma às incertezas fiscais e políticas após um setembro de valorização da bolsa e fortalecimento do real.
O mercado de títulos americanos é um dos principais focos de pressão. Segundo a Reuters, em reportagem reproduzida pelo MarketScreener, o rendimento dos Treasuries de dez anos chegou na quinta-feira (1º) ao maior nível desde 2002. Nesta sexta, permanecia na casa de 5,2%. Juros longos nesse patamar tornam os ativos americanos mais atraentes e elevam os custos de financiamento, com reflexos sobre moedas e mercados de outros países.
O movimento também tem sustentado o dólar. A moeda americana acumulava a terceira semana consecutiva de valorização diante de uma cesta de seis divisas, enquanto o euro caminhava para a quarta semana seguida de queda. Além da política monetária dos Estados Unidos, preocupações com as contas públicas francesas e os preços elevados da energia têm pressionado os ativos europeus. Os títulos franceses de dez anos chegaram ao maior rendimento desde 2002, enquanto a diferença em relação aos papéis alemães alcançou o maior nível desde a crise da dívida da zona do euro, em 2011.
Para Lucas Galdino, economista e especialista de câmbio na B&T XP, esse ambiente coloca três referências no radar dos investidores. “Outubro começa com três preços importantes para acompanhar: petróleo acima de US$ 100, Treasury de 10 anos acima de 5% e dólar na região de R$ 5,17”, afirma. Segundo ele, o PCE dos Estados Unidos abaixo do esperado reduziu a pressão por uma nova alta do Fed em outubro, mas o alívio foi limitado pelo avanço recente do petróleo e pelos juros americanos em níveis elevados.
Os dados mais recentes de inflação reforçaram essa mudança de percepção sobre o Fed. Os preços ao consumidor nos Estados Unidos subiram menos do que o esperado em agosto e os números de julho foram revisados para baixo. Com isso, operadores passaram a atribuir 72% de probabilidade à manutenção dos juros em outubro, ante 36% uma semana antes, segundo o CME FedWatch, citado pela Reuters.
No Brasil, setembro terminou com o dólar em R$ 5,17 e o Ibovespa acumulando alta de 5,03%, segundo Galdino. O economista atribui parte desse desempenho ao cenário eleitoral e ao fluxo de recursos para ativos locais. O movimento, porém, não elimina dois pontos de atenção: as questões fiscais brasileiras e um ambiente externo no qual o custo do dinheiro permanece elevado.
Nesta sexta-feira, o MarketScreener mostrava o dólar ao redor de R$ 5,22 e o Treasury de dez anos próximo de 5,22%. No mercado de energia, o Brent era negociado pouco abaixo de US$ 100 por barril, após ter ultrapassado esse patamar nos últimos dias. A oscilação do petróleo acrescenta outra variável ao cenário porque preços mais altos de energia podem dificultar a desaceleração da inflação e influenciar as decisões dos bancos centrais.
A próxima referência para os mercados vem do mercado de trabalho americano. O relatório de emprego dos Estados Unidos, o payroll, deve mostrar desaceleração na criação de vagas em setembro, enquanto a taxa de desemprego é projetada em 4,1% pelo terceiro mês consecutivo. Os números serão observados em busca de sinais sobre a força da economia e poderão alterar novamente as expectativas para a próxima decisão do Fed.
Assim, embora os últimos dados de inflação tenham reduzido parte da pressão por um novo aumento dos juros americanos, outubro começa sem espaço para tranquilidade nos mercados. Petróleo próximo de US$ 100, Treasuries acima de 5% e dólar fortalecido mantêm as condições financeiras apertadas. Para os ativos brasileiros, o comportamento dessas três referências, somado ao cenário fiscal e político doméstico, deve continuar influenciando câmbio, bolsa e juros ao longo do mês.
FUP Explica
O que está em jogo aqui é a combinação de três variáveis que, juntas, apertam as condições financeiras mundiais ao mesmo tempo. Juros longos americanos no maior nível desde 2002 encarecem o crédito em dólar e tornam os títulos do Tesouro dos EUA mais competitivos frente a qualquer outro ativo de risco, o que tende a puxar capital para fora de mercados emergentes. Para o Brasil, isso significa pressão sobre o câmbio e sobre os juros domésticos, mesmo que o Banco Central não mude nada por aqui.
O petróleo perto de US$ 100 complica o quadro porque energia cara alimenta inflação, e inflação resistente reduz a margem do Fed para parar de subir juros, ou até para cortá-los mais adiante. Se o payroll americano vier forte, a probabilidade de manutenção dos juros em outubro, que o CME FedWatch apontava em 72%, pode cair de novo, reacendendo a pressão sobre os mercados. Por outro lado, se os dados de emprego mostrarem desaceleração, o alívio pode ser rápido, mas temporário enquanto o petróleo seguir elevado.
No Brasil, o cenário fiscal doméstico já era um ponto de atenção antes desse choque externo. Com o dólar voltando para a faixa de R$ 5,22 depois de setembro mais favorável, qualquer deterioração adicional no exterior tende a amplificar a volatilidade dos ativos locais. Câmbio mais alto pressiona custos, dificulta o trabalho do Banco Central e pode atrasar eventual afrouxamento monetário, o que afeta diretamente o custo de crédito para empresas e consumidores.