Importadores que utilizam a Duimp poderão informar a transferência de propriedade por meio de retificação, sem registrar uma declaração adicional
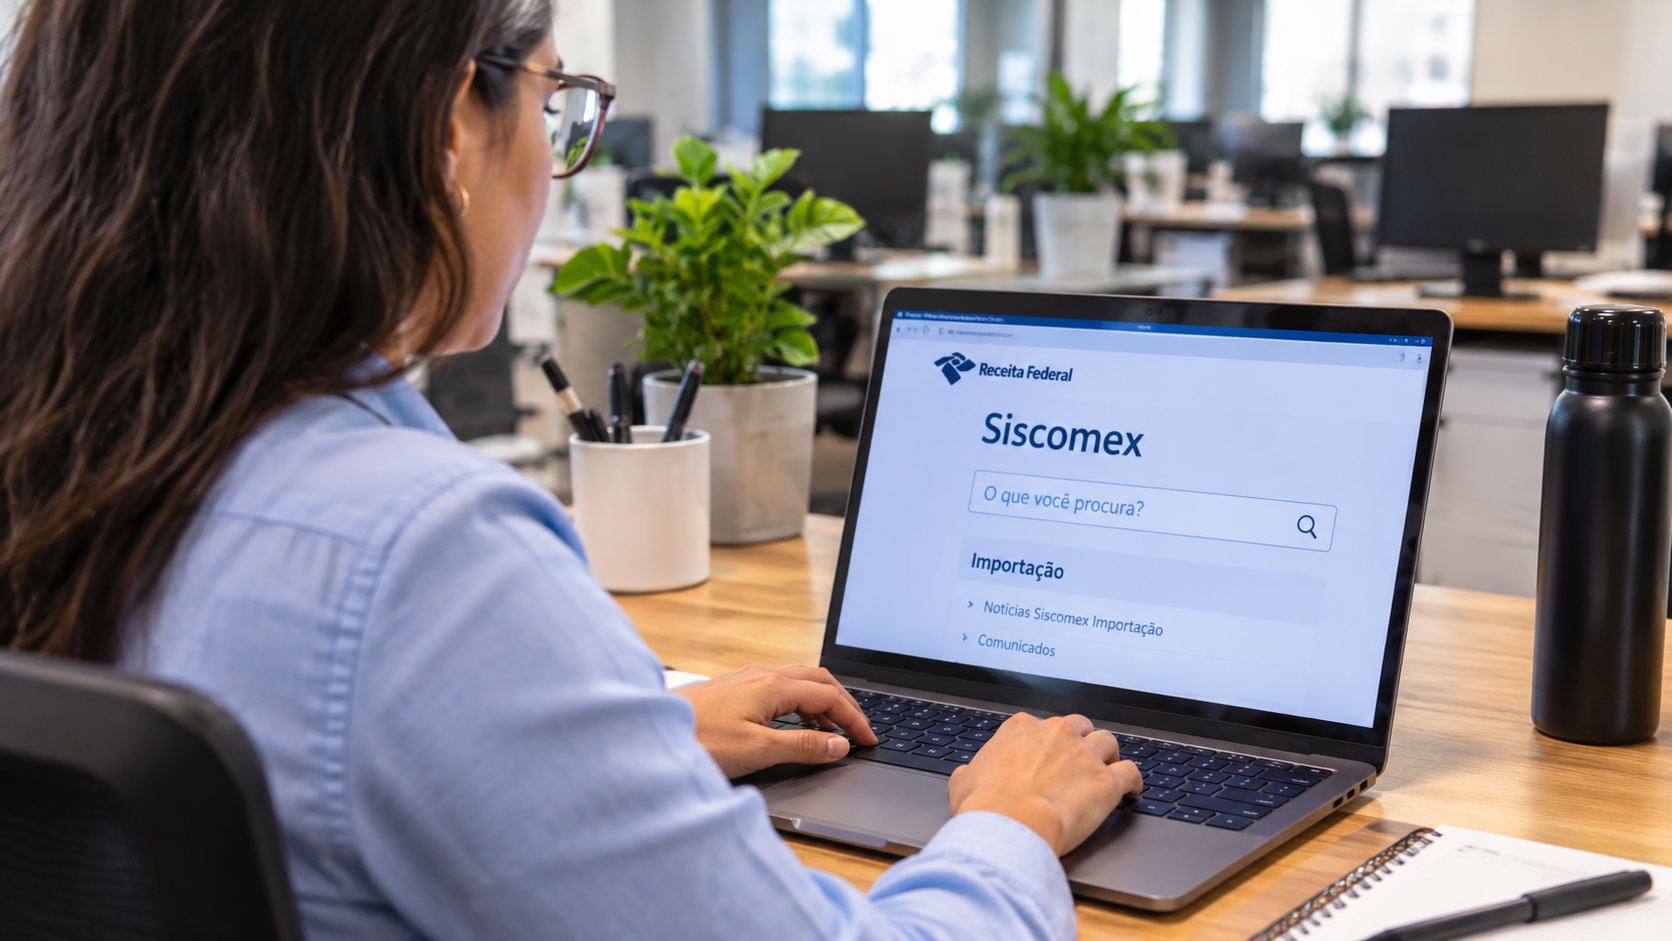
Importadores que operam em quatro regimes aduaneiros especiais terão um procedimento mais simples para informar a transferência de propriedade de mercadorias. Na sexta-feira (6), a Receita Federal esclareceu que o Novo Processo de Importação (NPI) dispensa o registro da Declaração de Importação (DI) exclusivamente para fins cambiais nas situações previstas em normas específicas. A orientação, publicada no Portal Siscomex por meio do Comunicado de Importação nº 106/2026, adequa os procedimentos à legislação cambial e permite utilizar a Declaração Única de Importação (Duimp) para registrar essas informações.
A mudança de procedimento alcança operações de entreposto aduaneiro, depósito especial, entreposto industrial sob controle informatizado (Recof) e lojas francas. Entretanto, a dispensa depende da modalidade de declaração utilizada na admissão da mercadoria e das condições previstas para cada regime.
Assim, quando a admissão ocorrer por meio da Duimp, o importador não precisará registrar uma nova DI para fins cambiais. Nesse caso, deverá apenas retificar a declaração original para informar a transferência de propriedade.
Quais regimes aduaneiros são contemplados?
A orientação abrange situações específicas de quatro regimes aduaneiros especiais. No entreposto aduaneiro, a exigência anterior consta do artigo 30 da Instrução Normativa SRF nº 241/2002. Já no depósito especial, a previsão aparece no artigo 20, parágrafo 1º, da IN SRF nº 386/2004.
Além disso, o comunicado contempla o Recof, regulamentado pela IN RFB nº 2.126/2022, e o regime de lojas francas, disciplinado pela IN RFB nº 2.075/2022.
Nos três primeiros regimes, o esclarecimento trata da exportação de mercadorias admitidas sem cobertura cambial. Para as lojas francas, por sua vez, a orientação envolve a venda de mercadorias admitidas no regime.
Portanto, a dispensa não elimina outras exigências aduaneiras. Ela afasta especificamente a necessidade de registrar uma DI adicional para fins cambiais nas hipóteses indicadas pela Receita Federal.
Reforma cambial tornou declaração desnecessária
A Receita explicou que parte das instruções normativas ainda mantém exigências que não acompanham a legislação cambial brasileira.
A atualização dessas regras começou com a Lei nº 11.371/2006 e avançou com a Lei nº 14.286/2021, conhecida como Marco Legal do Câmbio. Com essas alterações, o registro da DI exclusivamente para fins cambiais deixou de ser necessário.
Além disso, o Novo Processo de Importação dispõe de ferramentas que permitem controlar a transferência de propriedade das mercadorias sem depender de uma declaração adicional.
Dessa forma, o esclarecimento busca evitar procedimentos redundantes e aproveitar os recursos disponíveis no Portal Único de Comércio Exterior.
Mercadorias admitidas por DI exigem atenção
Apesar da simplificação, a Receita estabeleceu uma orientação diferente para operações que utilizaram a Declaração de Importação tradicional.
Caso a mercadoria tenha ingressado no regime por meio de DI e sua exportação ou venda ocorra após o desligamento dessa modalidade, o importador deverá registrar uma DI com processo, informando o motivo do registro.
Por outro lado, quando a admissão ocorrer pela Duimp, será suficiente retificar a declaração original para informar a transferência de propriedade, nas hipóteses abrangidas pelo comunicado.
Por isso, empresas e despachantes aduaneiros precisam verificar qual documento foi utilizado na admissão da mercadoria antes de realizar os procedimentos seguintes.
A orientação também reforça a importância de acompanhar a transição entre os sistemas de importação. Embora a modernização permita reduzir registros desnecessários, as empresas devem observar as regras específicas de cada operação para evitar inconsistências documentais.