Oferta de transporte de contêineres deve crescer 8,8% no próximo ano, enquanto retomada das rotas pelo Mar Vermelho avança antes do previsto
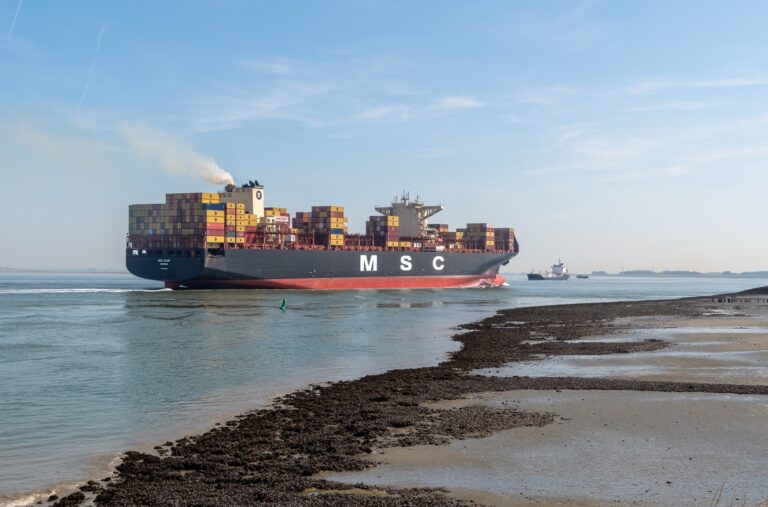
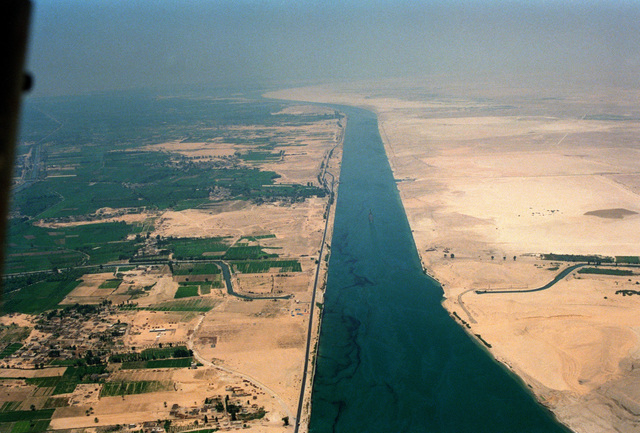
Com a volta de porta-contêineres ao Mar Vermelho, o transporte marítimo se aproxima de um cenário que vinha sendo adiado: mais espaço disponível para cargas em meio à chegada de novas embarcações. Nas ligações entre Ásia e Europa, a retomada do Canal de Suez ocorre antes do esperado e pode intensificar o risco de excesso de capacidade em 2027, ao reduzir o tempo das viagens e liberar navios para outras operações.
Segundo o Lloyd’s List, em análise publicada em 27 de outubro, a Drewry projeta crescimento líquido de 8,8% na capacidade do transporte marítimo de contêineres em 2027. As estimativas sobem para 12,1% em 2028 e ficam em 10% em 2029. Embora as companhias continuem registrando lucros, a combinação entre novas entregas e recuperação das rotas mais curtas coloca pressão sobre o equilíbrio do mercado.
O avanço da oferta, porém, não significa que um excedente dessa mesma proporção esteja garantido. Crescimento de capacidade e sobrecapacidade são conceitos diferentes: o primeiro indica mais espaço disponível para transporte; o segundo depende de quanto dessa oferta encontrará demanda. Por isso, os percentuais projetados não devem ser interpretados como estimativas de capacidade ociosa.
Volta ao Mar Vermelho ocorre em ritmos diferentes
Os levantamentos da Sea-Intelligence reproduzidos na publicação mostram que a retomada está mais adiantada no corredor entre a Ásia e o Mediterrâneo. Nesse mercado, entre 70% e 80% da capacidade no sentido principal, da Ásia para o Mediterrâneo, já retornou ao Mar Vermelho. No sentido inverso, a participação varia de 80% a 90%.
Nas ligações entre a Ásia e o norte da Europa, o movimento está menos avançado: entre 40% e 50% da capacidade voltou ao trajeto em ambos os sentidos. Os números representam parcelas da capacidade de transporte em cada corredor, e não necessariamente a proporção de navios ou de viagens realizadas.
A diferença entre os mercados indica que a reorganização das operações ainda está em andamento. Mesmo assim, Simon Heaney, da Drewry, afirmou que as companhias estão retornando a Suez consideravelmente antes do cronograma projetado pela consultoria. Essa antecipação aproxima dois fatores de pressão sobre a oferta: a recuperação de capacidade nas rotas existentes e a entrada de novas embarcações.
Viagens mais curtas recuperam espaço de transporte
O efeito de Suez difere daquele provocado pela construção de navios. Enquanto as entregas acrescentam embarcações à frota, a redução dos percursos permite transportar cargas com menos tempo de navegação. Assim, parte da capacidade antes absorvida pelas viagens mais longas ao redor do Cabo da Boa Esperança volta a ficar disponível.
Esse mecanismo ajuda a explicar por que o tamanho da frota, isoladamente, não mostra todo o espaço que o mercado consegue oferecer. Uma mesma embarcação pode ter sua disponibilidade alterada conforme a duração das viagens e a organização dos serviços. Portanto, o retorno a uma rota mais curta modifica a oferta efetiva mesmo sem acrescentar um navio.
Para 2027, a principal questão será a capacidade do mercado de absorver esses dois movimentos simultâneos. O histórico recente de lucros mostra que os receios de excesso de oferta ainda não impediram resultados positivos, mas não assegura a manutenção desse desempenho.
O cenário exige, portanto, acompanhar a evolução da demanda e o ritmo de entrada das embarcações. Os dados apresentados sustentam um alerta sobre o crescimento da oferta, sem estabelecer, por si só, a dimensão de um eventual excedente ou uma queda determinada dos fretes.